1. 캔톤 네트워크(Canton Network) 기본 개요 및 설립 배경
① 캔톤 코인(CC) 발행량 및 토크노믹스 (2026년 하반기 기준)
캔톤 네트워크의 거버넌스 및 유틸리티 토큰인 CC(Canton Coin)는 제도권 금융에 최적화된 동적 토크노믹스를 탑재하고 있습니다.
- 발행 및 공급 방식 (Fair Launch / No Pre-mine): 사전 판매(ICO/IDO), 사전 채굴(Pre-mine), 팀 및 초기 투자자를 위한 사전 할당(Vesting) 물량이 전혀 없는 공정한 발행(Fair Launch) 방식을 채택했습니다. 노드 운용(Super Validator), 앱 제공, 트랜잭션 검증 등 실제 네트워크 가치 창출에 기여한 주체에게만 리워드로 채굴·발행됩니다.
- 2026년 하반기 기준 유통 및 총공급량: 현재 유통 공급량 및 총공급량은 약 385억 ~ 400억 CC 수준을 형성하고 있습니다.
- 최대 발행량(Max Supply): 무제한(∞)으로 설정되어 있으며, 고정된 상한선 대신 네트워크 실사용량에 따라 소각과 발행이 실시간 연동되는 Burn-and-Mint Equilibrium(BME) 메커니즘으로 구동됩니다.
- 연간 발행 및 소각 메커니즘: 최초 10년간 총 1,000억 CC의 채굴 가능 파이가 설정되어 있으며, 네트워크 안정화 단계 이후 연간 약 25억 CC가 신규 발행됩니다. 동시에 기관들의 네트워크 사용 수수료로 지불된 CC가 영구 소각되어, 사용량이 늘어날수록 강력한 디플레이션 압력을 받습니다.
② 캔톤 네트워크의 설립 배경과 서사적 스토리
캔톤 네트워크의 탄생은 암호화폐 외부가 아닌, 월가(Wall Street) 금융 시스템의 거대한 한계를 내부에서 직접 체감했던 인물들의 통찰에서 시작되었습니다.
- 월가의 거장들이 모이다: 2014년, JP모건(J.P. Morgan) 출신의 전설적인 금융인 블라이스 마스터스(Blythe Masters)(신용부도스왑 'CDS'의 대중화를 이끈 인물)와 세계적인 시카고 프롭트레이딩 거두 DRW Trading/Citadel 출신의 유발 루즈(Yuval Rooz), 그리고 암호화폐 초기 유동성 공급업체 Cumberland Mining을 창업한 에릭 사란에츠키(Eric Saraniecki)가 힘을 합쳐 디지털 자산(Digital Asset, DA) 기업을 설립했습니다.
- 월가의 치명적 고충 – "비밀 유지가 안 되면 블록체인을 쓸 수 없다": 비트코인과 이더리움이 주목받았지만, 골드만삭스나 JP모건 같은 대형 기관은 퍼블릭 블록체인을 채택할 수 없었습니다. 모든 거래 내역과 포지션 잔고가 온체인에 비춰지면, 대규모 채권/주식 매매 시 선행매매(Front-running)나 시장 조작에 무방비로 노출되기 때문입니다. 그렇다고 기관별로 폐쇄형(프라이빗) 블록체인을 만들면 서로 통신이 불가능한 파편화(Silo) 문제가 발생했습니다.
- 돌파구 – 금융 전용 언어 Daml과 캔톤의 탄생: 디지털 자산 팀은 이를 해결하기 위해 금융 거래 전용 프라이버시 언어인 Daml(Digital Asset Modeling Language)을 개발했습니다. 그리고 Daml을 기반으로 "거래 당사자 간 철저한 비밀 유지(Privacy)를 보장하면서도, 네트워크 전체에서는 동시 결제(Atomic Settlement)와 상호운용성을 제공하는 Layer-1"인 캔톤 네트워크를 세상에 선보이게 되었습니다.
③ 초기 투자자 및 참여 기관
캔톤 네트워크는 전통 금융(TradFi)의 거물들과 글로벌 인프라 기관들이 직접 투자하고 슈퍼 노드로 참여하는 독보적인 스펙을 자랑합니다.
- 주요 전략적 투자자 (Strategic Investors):
- TradFi 거대 금융사: Goldman Sachs, Citadel Securities, J.P. Morgan, BNP Paribas
- 시장 인프라 & 청산소: DTCC(미국 예탁결제원), Tradeweb, CME Group
- VC & 암호화폐 리더: DRW Venture Capital (앵커 투자자), Circle Ventures, Paxos 등
- 슈퍼 발리데이터(Super Validator) 및 거버넌스 파트너: Global Synchronizer Foundation을 중심으로 Goldman Sachs, BNY Mellon, Cboe Global Markets, Visa, DTCC 등이 직접 노드를 운용하고 CC 토큰을 스테이킹하며 네트워크 거버넌스에 참여하고 있습니다.
2. DTCC의 캔톤 네트워크(CC) 채택 및 온체인 자산화
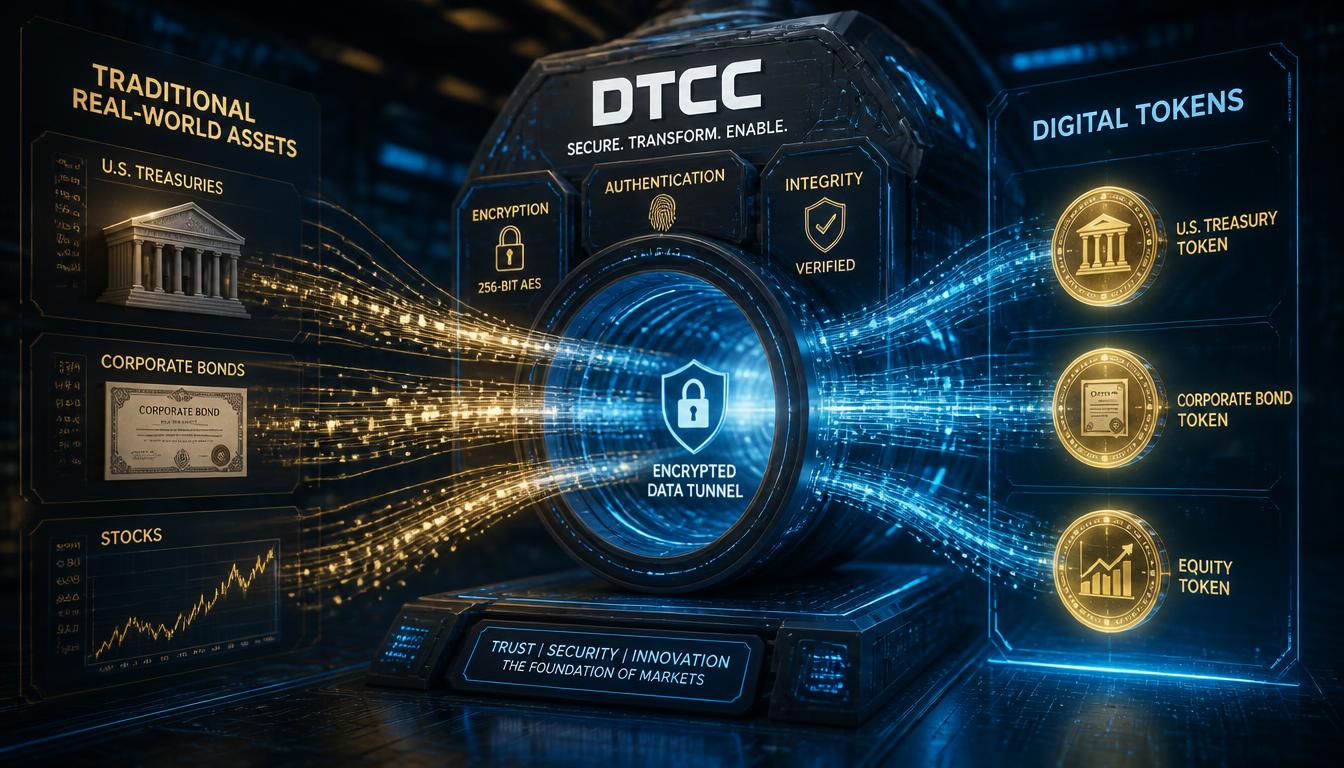
① DTCC에서 추진하는 토큰화(온체인화) 자산 및 채택 분야
세계 최대 증권 결제 기관인 DTCC(미국 예탁결제원)는 자체 'DTCC Tokenization Service'의 핵심 인프라로 캔톤 네트워크를 채택하고 실운용에 착수했습니다.
DTCC가 캔톤 네트워크를 통해 온체인화하는 핵심 영역은 다음과 같습니다.
- DTC 증권 기반 RWA 토큰화 (DTC-Issued Security Tokens): 미국 국채(US Treasuries), 회사채(Corporate Bonds), 주식, 머니마켓펀드(MMF) 등 기존 DTC에 예탁된 실물자산을 토큰화합니다. 기존 금융 식별 코드인 CUSIP 번호를 온체인 토큰에 그대로 유지하며, 법적 효력(의결권, 배당 수령권)이 실물 자산과 100% 동일하게 작동합니다.
- 담보 관리 및 레포(Repo) 거래 (Collateral Management & Repo): 금융기관 간 일일 수조 달러 규모로 오가는 단기 자금 시장 및 담보 이동에 적용됩니다. 캔톤의 원자적 결제(Atomic Settlement) 기술을 이용해 "채권 전달"과 "현금 입금"이 실시간(T+0)으로 동시에 처리되어 상대방 결제 불이행 위험을 완전히 제거합니다.
- 기업 행동(Corporate Actions) 자동화: 배당금 지급, 이자 지급, 주식 분할 등 복잡한 기업 행위를 스마트 컨트랙트로 자동화하여, 전통 장부와 온체인 장부가 실시간으로 동기화됩니다.
② 초심자를 위한 쉬운 부연 설명
💡 "어려운 금융 용어 대신, 쉽게 이해하는 DTCC와 캔톤의 변화"
- DTCC가 무엇인가요? DTCC는 "전 세계에서 가장 큰 금융 장부 관리소"입니다. 우리가 주식을 사거나 기관들이 수천억 원의 국채를 거래할 때 실물 종이를 주고받는 것이 아니라, DTCC의 중앙 컴퓨터 장부에 "A가 B에게 주식을 넘겼음"이라고 기록합니다. 하루 처리 거래 대금만 수백조 원에 달합니다.
- 기존 방식의 문제: "주식은 넘겼는데 돈은 내일 들어온다?" 기존 시스템은 기관마다 장부가 따로 놀았기 때문에 거래를 최종 확정 짓는 데 하루(T+1)나 이틀(T+2)이 걸렸습니다. 그 사이에 상대 은행이 망하거나 오류가 나면 거래가 꼬이는 위험이 있었고, 거래가 끝날 때까지 엄청난 보증금을 묶어둬야 했습니다.
- 캔톤 네트워크를 만나면 어떻게 바뀌나요? DTCC가 캔톤 네트워크에 주식과 채권을 토큰(디지털 자산)으로 변환하여 올리면 세 가지 혁신이 일어납니다.
- 빛의 속도로 동시 교환 (원자적 결제): 중고거래 시 "돈 먼저 보내라", "물건 먼저 보내라" 싸울 필요 없이 공중에서 물건과 돈이 동시에 교환되듯, 채권 토큰과 현금 토큰이 실시간으로 교환되어 결제 대기 시간이 '며칠'에서 '0초'로 줄어듭니다.
- 철저한 비밀 보장: 일반 퍼블릭 블록체인처럼 내 잔고나 거래 내역이 남들에게 다 보이지 않습니다. "거래하는 두 당사자만 상세 내용을 볼 수 있고, DTCC 같은 검증기관은 이게 진짜인지 수학적으로만 검증"해 줍니다.
- 24시간 365일 굴러가는 담보: 주말이나 야간에 잠들어 있던 수십억 달러의 채권 담보가, 온체인상에서 24시간 실시간으로 유동화되어 이자를 벌거나 다른 거래의 담보로 즉시 활용됩니다.
결국 DTCC가 캔톤 네트워크를 채택했다는 것은 "전 세계 금융 시장의 피(돈과 채권)가 흐르는 파이프라인을 캔톤 블록체인이라는 최첨단 실시간 고속도로로 교체하고 있다"는 것을 의미합니다.
3. CC 코인 발행량 및 소각 메커니즘 (Burn-and-Mint Equilibrium)
① [전문가 분석] 토크노믹스 및 BME(Burn-and-Mint Equilibrium) 메커니즘
캔톤 네트워크의 네이티브 토큰인 CC(Canton Coin)는 분산형 서비스 인프라에서 검증된 Burn-and-Mint Equilibrium(BME, 소각-발행 균형) 모델을 체계적으로 도입하고 있습니다.
- 동적 수수료 소각 (Dynamic Fee Burning):
- 캔톤 네트워크상에서 서브체인 간의 국경 없는 데이터 동기화(Global Synchronizer) 및 스마트 컨트랙트 execution이 발생할 때, 수수료(Gas Fee)는 USD 기준으로 정산되어 해당 가치만큼의 $CC 토큰이 온체인에서 영구 소각(Burn)됩니다. 소각된 토큰은 재단이나 노드로 재유입되지 않고 총공급량에서 완전히 제거됩니다.
- 보상 발행 매커니즘 (Minting Schedule):
- 네트워크의 보안과 운영을 담당하는 슈퍼 발리데이터(Super Validator) 및 인프라 기여자는 정해진 프로토콜 스케줄에 따라 신규 발행(Mint)되는 $CC를 보상으로 수령합니다.
- BME 평형점과 디플레이션 전환:네트워크 내 기관 트랜잭션 수수료로 인해 소각되는 $CC의 양($\text{Burn}$)이 일일 신규 보상 발행량($\text{Mint}$)을 초과하는 시점부터 유통량이 실질적으로 감소하는 순 디플레이션(Net Deflationary) 국면에 진입하게 됩니다.
- Net Token Supply Delta = Minted Amount - Burned Amount
② [초심자용 쉬운 설명] "수도꼭지(발행)와 배수구(소각)의 원리"
💡 쉽게 이해하는 CC 코인 소각 원리
- 수도꼭지 (발행 = Mint): 네트워크가 탈중앙화된 상태로 잘 굴러가도록 도와주는 서버 운영자들에게 매일 일정량의 새 코인을 상으로 나누어 줍니다. 물이 졸졸 나오는 수도꼭지와 같습니다.
- 배수구 (소각 = Burn): 월가 기관들이 캔톤 네트워크 고속도로를 이용할 때마다 통행료(수수료)를 냅니다. 이 통행료로 낸 코인은 불에 태워 완전히 없애 버립니다(소각).
- 가격이 올라가는 이유: 고속도로를 이용하는 거대 기관들이 엄청나게 많아지면, 통행료로 태워 없애는 코인 양(배수구)이 새로 만들어지는 코인 양(수도꼭지)보다 훨씬 커집니다. 이렇게 시장에 남아있는 코인의 총량이 줄어들면, 희소성이 높아져 코인 한 개당 가치가 자연스럽게 상승하게 됩니다.
4. DTCC 거래량 유입에 따른 소각량 폭증 및 가격 전망 시나리오
① [전문가 분석] 온체인화 우선순위 자산 및 단계별 유입 시나리오
DTCC(미국 예탁결제원)의 자산 온체인화(On-chaining)는 시장 파급력과 법적 정비 수준에 따라 단계적으로 진행될 것으로 전망됩니다.
[1단계: 미국 국채 & MMF] ──► [2단계: 레포(Repo) 단기 담보] ──► [3단계: 주식 & 회사채 정산]
  (가장 빠른 온체인화)           (일일 수조 달러 규모)             (기업 행동 자동화 연동)
- 온체인화 우선순위 항목:
- 1단계 (단기): 미국 국채(US Treasuries) 및 MMF(머니마켓펀드) - 규제 위험이 적고 유동성 관리가 시급한 당일 정산 대상 자산.
- 2단계 (중기): 레포(Repo, 환매조건부채권) 및 금융기관 간 담보 자산 - 일일 수조 달러가 오가는 단기 자금 시장 자산.
- 3단계 (장기): 미국 상장 주식 및 회사채 - CUSIP 연동 및 기업 행동(배당, 의결권) 자동화가 적용된 정규 증권.
- DTCC 케파 유입에 따른 소각 및 가치 재평가 시나리오:
- 시나리오 A (보수적 접근 - DTCC 일일 거래량의 0.05% 온체인화):
- 미국 국채 및 일부 단기 담보 이동만 캔톤 네트워크로 처리되는 단계. 신규 발행량(Mint)의 일부를 상쇄하며 토큰 가격의 하방 지지선을 강력하게 구축하는 효과를 발휘합니다.
- 시나리오 B (중립적 접근 - DTCC 일일 거래량의 0.5%~1% 온체인화):
- 레포(Repo) 시장 및 대형 기관 간 단기 정산의 상당 부분이 캔톤으로 전환되는 단계. 소각량(Burn)이 신규 발행량(Mint)을 넘어서며 BME 평형점을 돌파, 유통량 감소에 따른 가치 재평가(Re-rating)가 가속화됩니다.
- 시나리오 C (낙관적 접근 - DTCC 주요 정산망 표준 채택):
- 주식, 채권, 파생상품 정산의 핵심 파이프라인으로 자리 잡는 단계. 일일 소각량이 폭증하면서 공급 부족(Supply Crunch) 현상과 함께 매수 압력이 극대화될 수 있습니다.
② [위험 요소 및 면책 조항] Risk Assessment & Disclaimer
⚠️ 필수 위험 요소 분석 및 투자 면책 조항 (Investment Disclaimer)
1. 규제 및 정책 위험 (Regulatory Risks): 미 증권거래위원회(SEC) 등 금융 당국의 정책 변화나 제도권 기관의 암호화폐 관련 규제 강화 시 로드맵 이행이 지연될 수 있습니다.
2. 스마트 컨트랙트 및 기술적 위험 (Technical & Smart Contract Bugs): 네트워크 동기화 오류, Daml 스마트 컨트랙트의 잠재적 취약점 등은 대규모 자금 유입의 장애 요소가 될 수 있습니다.
3. 기관 채택 속도의 변동성 (Adoption Volatility): 전통 금융기관의 보수적인 시스템 교체 주기 특성상 실제 거래량 유입 속도는 시장의 기대치보다 느리게 진행될 가능성이 존재합니다.본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 어떠한 경우에도 금융, 투자, 법률 또는 세무 자문으로 해석될 수 없습니다. 모든 투자 결정은 본인의 판단과 책임하에 이루어져야 하며, 과거의 성과나 예측 시나리오가 미래의 수익을 보장하지 않습니다.
③ [초심자용 쉬운 설명] "세계 최대 금융 장부의 1%만 넘어와도 일어나는 일"
💡 쉽게 이해하는 DTCC 거래량 유입과 가격 상승 시나리오
- DTCC의 어마어마한 규모: DTCC는 하루에 수백조 원 이상의 주식과 채권을 처리하는 세계 최대의 금융 정산소입니다.
- 1%의 기적: DTCC 전체 거래량 중에서 아주 작은 일부(1% 안팎)만 캔톤 네트워크라는 고속도로를 타고 오가기 시작해도, 매일 불타서 사라지는 CC 코인의 수량이 폭발적으로 늘어납니다.
- 물건은 줄어드는데 사려는 사람은 늘어난다: 기관들은 수수료를 내기 위해 시장에서 CC 코인을 계속 사들여야 하는데, 코인은 계속 소각되어 줄어듭니다. "수요 증가 + 공급 감소"라는 단순하고 강력한 시장 원리에 의해 가격 상승 기대감이 형성됩니다.
5. 실사용 폭증 기반 체인들의 가격 상승 메커니즘 비교
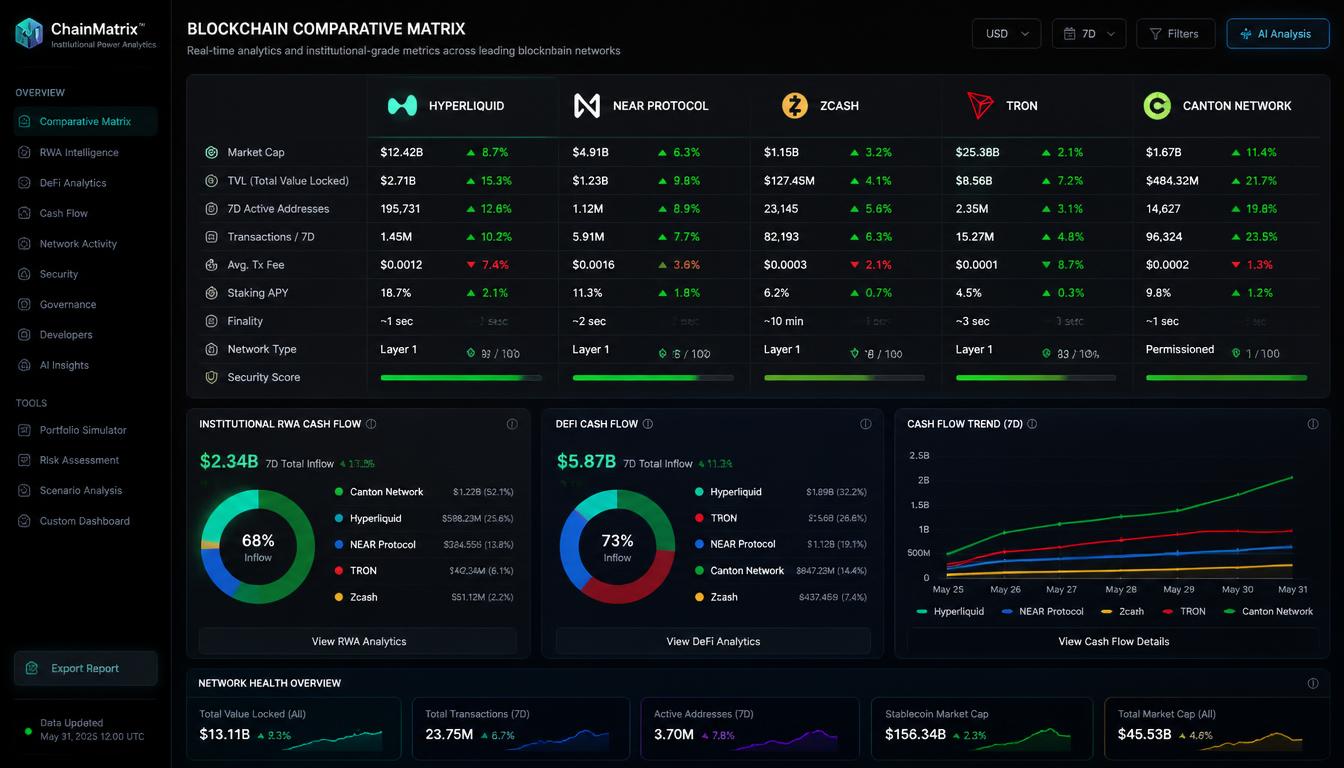
실제 유저와 트랜잭션, 수수료 수입이 토큰 가치 상승으로 이어지는 대표적 실사용 프로젝트들과 캔톤 네트워크의 메커니즘을 비교 분석했습니다.
| 프로젝트 | 핵심 실사용 동인 (Real-World Utility) | 가치 환원 메커니즘 (Value Accrual) | 캔톤 네트워크와의 비교 관점 |
| Hyperliquid | 온체인 파생상품(DEX) 자금 유입 및 대규모 거래량 | 수수료 수익 기반 바이백(Buy-back) & 소각 및 스태킹 보상 | 기관 거래 수수료가 토큰 직접 소각 및 매수세로 연결되는 캐시플로 모델과 유사. |
| Near Protocol | AI/Chain Abstraction 계정 생성 및 dApp 사용량 증가 | 트랜잭션 수수료 70% 즉시 소각 + 계정 생성 시 토큰 락업 | BME 모델과 같이 사용량 증가가 토큰 공급량 감소(디플레이션)로 직결되는 구조. |
| Zcash | 프라이버시 금융 및 영지식 증명(zk-SNARKs) 수요 | 자산의 희소성 및 기관 프라이버시 프리미엄 | **데이터 보호(Privacy)**가 제도권 기관 진입의 필수조건임을 보여주는 대표적 사례. |
| TRON | 글로벌 USDT(테더) 전송 및 온체인 결제 네트워크 점유 | 대규모 수수료 발생에 따른 지속적 TRX 소각 (디플레이션) | "금융 정산/송금 네트워크" 표준으로 자리 잡았을 때 토큰 가치가 유지·상승하는 메커니즘. |
① [전문가 분석] 실사용 가치 포착(Value Capture)의 핵심 원리
- 현금흐름 및 수수료 수입의 온체인 귀속 (Cash-flow Backing) : 과거 암호화폐가 단순 '기대감'으로 상승했다면, 하이퍼리퀴드나 트론처럼 실제 네트워크 수수료 수입을 기반으로 토큰을 소각하거나 소유자에게 가치를 환원하는 체인들이 시장 성과를 주도하고 있습니다.
- 기관용 프라이버시와 디플레이션의 결합 : 캔톤 네트워크는 지캐시(Zcash)가 가진 완벽한 프라이버시 보장 기술에 트론/니어의 강력한 수수료 소각 메커니즘을 결합한 형태입니다. 특히 대상 고객이 개인이 아닌 월가 거대 기관(TradFi)이라는 점에서, 실사용 기반 가치 포착의 규모(Scale) 자체가 기존 퍼블릭 체인들과 차원을 달리합니다.
② [초심자용 쉬운 설명] "소문만 무성한 코인 vs 진짜 돈 버는 코인의 차이"
💡 쉽게 이해하는 실사용 코인의 가치 상승 원리
- 손님이 넘치는 맛집 (실사용 체인): 가게에 손님(기관 거래량)이 바글바글하면 수입(수수료)이 엄청나게 들어옵니다.
- 수익을 주주에게 돌려주는 방식:
- 하이퍼리퀴드: 벌어들인 돈으로 자기네 코인을 다시 사서 없애버립니다(바이백 소각).
- 트론 & 니어: 손님들이 낸 통행료 코인을 즉시 불태워버려 코인을 귀하게 만듭니다.
- 캔톤 네트워크의 독보적 위치: 캔톤 네트워크는 동네 가게가 아니라 전 세계 거대 금융 기관(골드만삭스, DTCC 등)들이 단체 손님으로 들어오는 체인입니다. 손님의 체급이 다르기 때문에 실사용이 본격화되면 소각되는 코인의 규모도 압도적일 수 있습니다.
이 글을 마무리하며...
필자는 크립토 시장에서 시장 참여자로 지내온 지 벌써 10년이 되었습니다. 예전의 기대감과 비전만으로 가격이 상승하던 패턴에서 이제는 기관들의 대량채택이 이루어지는 종목에 유동성이 집중되는 현상을 예상하는만큼... BTC, ETH, XRP, SOL, DOGE, HBAR 등의 종목에 이어 CC역시 낮은 비중으로 포트폴리오에 추가했습니다. 투자의 결정은 각자 본인의 관점에 따라 이루어지는 만큼 결코 투자 권유의 글이 아닙니다. 하지만 내가 진입하려는... 투자하려는 이유와 근거가 명확해야하며 가격 상승과 조정에 따른 시나리오 역시 구체적으로 세워놓고 투자를 해야한다고 생각합니다.
[심층분석]
거시경제 및 크립토, 자산시장 내 제도적 변화를 더 깊이 이해하려면 제가 이전에 작성한 분석 자료들을 살펴보시기를 강력히 추천합니다
리플(XRP) 분석: 거대 금융기관이 비트코인보다 리플을 주목하는 기술적 이유
리플(XRP) 분석 : 거대 금융기관이 비트코인보다 리플을 주목하는 기술적 이유
"현재의 국제 송금은 비효율의 극치입니다. 은행 간의 복잡한 노스트로/보스트로 계좌에 묶여 있는 수조 달러의 자본은 잠자고 있습니다. 이제 금융의 배관(Plumbing)이 바뀌고 있습니다. 거대 금
cryptotesla.kr
비트코인 전망: 왜 디지털 핵무기가 되었나? 닉슨 쇼크부터 글로벌 채굴 패권 분석
비트코인 전망 : 왜 디지털 핵무기가 되었나? 닉슨 쇼크부터 글로벌 채굴 패권 분석
비트코인을 막연히 '오르는 자산'으로만 보고 계십니까? 그것은 비트코인의 본질을 절반도 모르는 것입니다. 1971년 닉슨 쇼크 이후 금본위제가 폐지되면서, 화폐는 오직 '정부의 신용'이라는 모
cryptotesla.kr
[1부] AI 에이전트와 디지털 노동자: 지식의 시대를 넘어 행위의 시대로
[1부] AI 에이전트와 디지털 노동자: AI가 지식의 시대를 넘어 행위의 시대로 진화하는 법
"당신의 AI 비서는 아직도 '말'만 하고 있습니까?" AI가 단순한 채팅을 넘어 '스스로 일하는 디지털 노동자'로 진화했습니다. 챗봇이 지식을 제공하는 비서였다면, AI 에이전트는 결제부터 서비스
cryptotesla.kr
'투자 인사이트' 카테고리의 다른 글
| 재무부 바이백 실패 시 연준은 어떻게 개입할까? 유동성 위기 대응 8단계와 시장 리스크 분석 (0) | 2026.09.29 |
|---|---|
| 2026 자산 시장 유동성 흐름 분석 : 금·나스닥 고점 피로감과 크립토 시장의 구조적 위험 요인 (0) | 2026.09.26 |
| 엔화 가치 폭락과 원화의 위기 : 일본의 실패에서 읽는 나의 자산 방어 전략 (0) | 2026.09.14 |
| 토큰 주식의 시대 : 테슬라·엔비디아 24시간 거래와 인프라 토큰 가치 상승 시나리오 (0) | 2026.09.11 |
| AI 거품인가, 금융 뇌관인가? 빅테크 2,400조 원 '숨겨진 부채'와 CDS 급증의 경고 (0) | 2026.09.09 |